Втората ипотека е обезпечение, при което се учредява ипотека върху имот, който вече има първа ипотека (например към банка). Тя ви позволява да използвате остатъчната чиста стойност на имота за получаване на допълнителен кредит, без да се налага да прекратявате или рефинансирате първоначалния си ипотечен договор.
Често срещан сценарий: имате апартамент, за който вече изплащате ипотечен кредит към банка. Изведнъж възниква нужда от по-голям ресурс, например за бизнес, мащабен ремонт, медицински нужди или погасяване на други скъпи задължения.
Ако банката ви откаже предоговаряне или допълнителен заем, втората ипотека е най-бързата и логична алтернатива.
Какво представлява втората ипотека?
Втора ипотека е последващо обезпечение върху имот, който вече е ипотекиран. Тя се вписва, без да се заличава първата ипотека.
Пример:
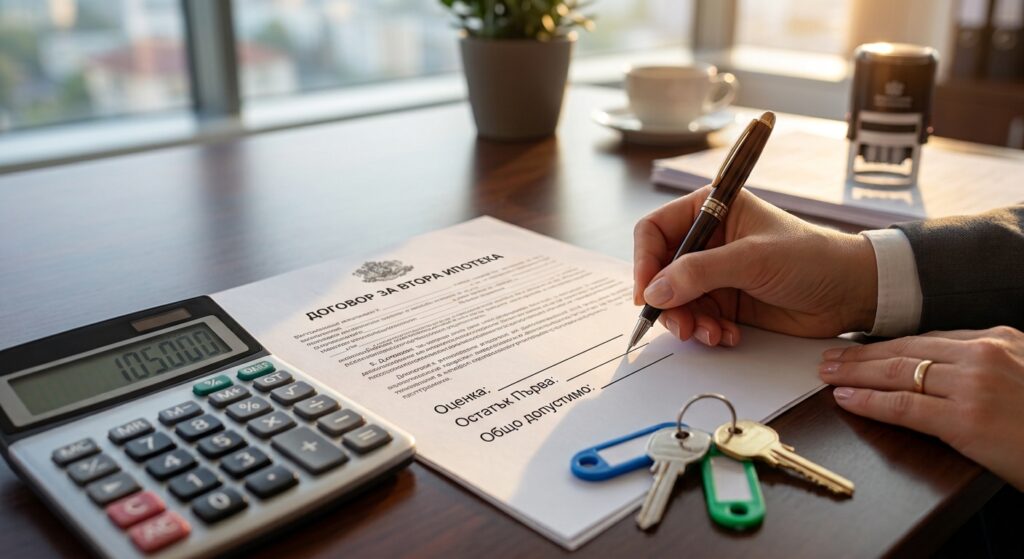
- Оценка на имота: 150 000 EUR
- Остатък по първата банкова ипотека: 50 000 EUR
- Общ допустим размер финансиране (до 70% от оценката): 105 000 EUR
- Максимален размер на нов кредит: 105 000 EUR – 50 000 EUR = 55 000 EUR
Защо да изберете втора ипотека пред рефинансиране?
Много хора бъркат втората ипотека с пълното рефинансиране. Ето основните причини да изберете втора ипотека:
- Запазвате изгодните лихвени условия по банковия си кредит: Ако първата ви ипотека е изтеглена при ниска лихва, пълното ѝ рефинансиране днес може да оскъпи целия заем.
- Спестявате такси: Рефинансирането изисква учредяване на нова ипотека върху общия размер на двата кредита, което е свързано с по-високи нотариални такси.
- Решение при отказ от банката: Ако имате временно влошаване на доходите или просрочия (лошо ЦКР), банката няма да ви отпусне допълнителни пари. Вторият кредитор може да оцени имота и да отпусне исканата сума.
За какви цели се използва най-често вторият ипотечен кредит?
- Обединяване на скъпи дългове: Ликвидиране на бързи кредити и потребителски заеми.
- Бизнес финансиране: Бърз оборотен капитал за търговци и предприемачи.
- Довършителни работи и ремонти: Влагане на средства в самия имот, което повишава стойността му.
- Извънредни лични ситуации: Всички случаи, при които е необходим спешен финансов ресурс с обезпечение.
Често задавани въпроси
Как се изчислява колко пари мога да взема с втора ипотека?
Сумата зависи от пазарната стойност на имота и размера на оставащия дълг по първата ипотека. Обикновено се финансира до 70% от стойността на имота, общо за двата кредита.
Какво да направите, ако имате няколко бързи кредита и вноските ви затрудняват?
Можете да ги обедините в една по-ниска месечна вноска с помощта на втора ипотека. Прочетете в статията: Как да обедините няколко бързи кредита в един с по-ниска вноска?
Имате ли нужда от допълнителен капитал спрямо имота си?
Използвайте стойността на имота си за нови средства и по-ниски месечни разходи. Направете запитване и вижте колко можете да вземете.